


Efterhånden som store modelteknologier gentager sig hurtigt, og AI-applikationer eksploderer på tværs af industrier, er computerkraft blevet den "nye elektricitet" i AI-æraen - kerneenergigrundlaget, der driver den fjerde industrielle revolution.
AI-computerkraftindustriens kæde er et komplekst økosystem, der spænder over alt fra slutbrugerapplikationer til opstrøms kernekomponenter. Efterspørgslen vokser eksponentielt: I 2026 forventes den globale efterspørgsel efter kunstig intelligens at stige med mere end 400 % år-til-år, hvilket efterlader et udbuds- og efterspørgselsgab på næsten 46 %.
Med udgangspunkt i slutbrugerapplikationer tager vi en top-down tilgang til at kortlægge den komplette værdikæde for AI-computerkraft. Dette omfatter terminalsoftwareapplikationer, terminalhardware, computerkraftdrift, AI-datacentre (AIDC), AI-servere, sammenkoblingsløsninger og upstream-kernechips. Vi opdeler nøgleudstyret og kernekomponenterne ved hvert led, analyserer tekniske barrierer og værdifordeling på tværs af kæden og giver et panoramaudsigt for at hjælpe med at forstå den grundlæggende logik i AI-computerkraftindustrien.
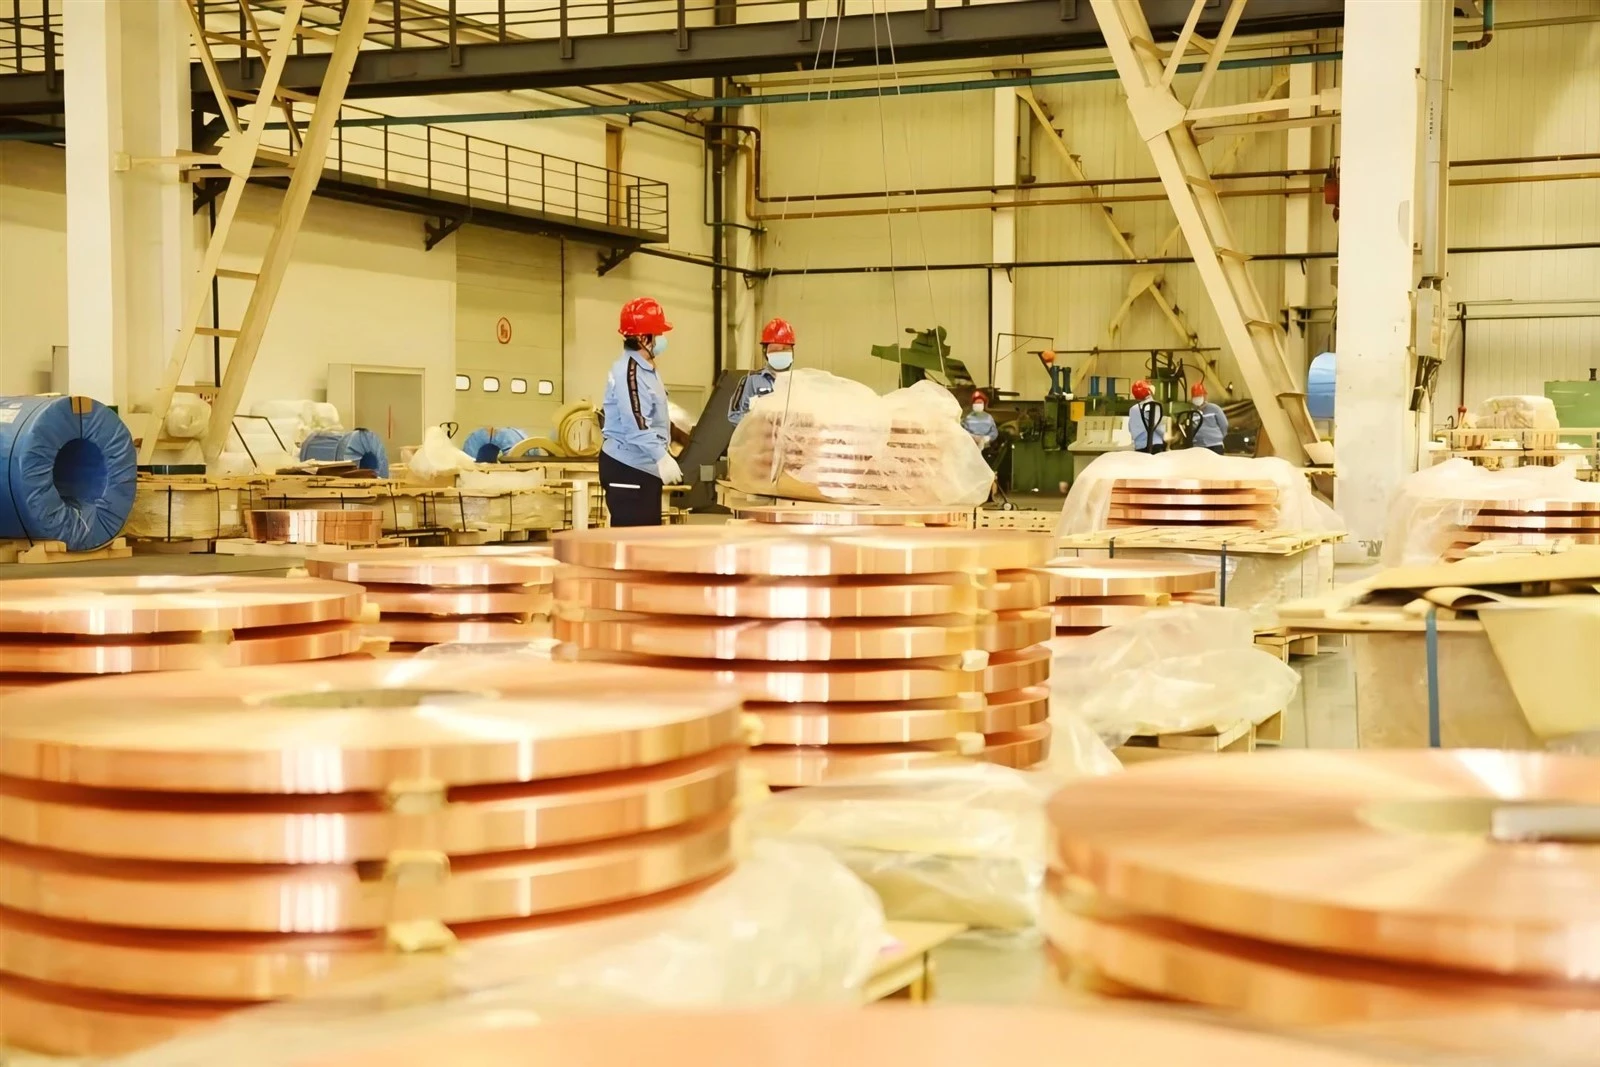
Hvem bygger det fysiske grundlag for AI-computerkraft?
Siden 2025 har eksplosionen i efterspørgsel efter AI-computere udløst et stærkt opsving i præcisionselektroniksektoren. Ifølge Semiconductor Industry Association (SIA) nåede det globale halvledersalg op på 791,7 milliarder dollars i 2025, hvilket er et rekordhøjt niveau med en vækst på 25,6 % år-over-år; hukommelseschipsalget steg 34,8 pct. Adskillige store konnektorproducenter så høj-markedsstørrelsen for højhastighedskonnektorer springe mere end 180 % år over år, med ordrer booket gennem Q4 2026. Precision-elektronikgiganter kører med næsten 100 % kapacitetsudnyttelse, mens halvlederudstyr, siliciumwafer og emballageleverandører er fuldt bookede. Der er fortsat mangel på GPU'er, og high-printkort, kobberfolie og{15}}højhastighedskonnektorer oplever både volumen- og prisstigninger. Lønsomheden på tværs af forsyningskæden er ved at komme sig, og præcisionselektronikindustrien går ind i en guldalder med AI-drevet vækst.
Teknologisk bevæger industrien sig mod højere integration, højere tæthed, højere pålidelighed og lavere tab. Fra smartphones og halvlederemballage til AI-kommunikation bliver intern enhedsplads presset til det yderste, signaltransmissionshastigheder slår nye rekorder, og udfordringerne med strømforbrug/varmeafledning stiger. Som et kernegrundlag for elektroniske komponenter bestemmer kobberlegeringsydelsen nu direkte slutprodukternes konkurrenceevne. Industriens krav til kobberlegeringer skifter fra "tilstrækkelig" til høj-ydelse, høj-præcision og meget tilpasningsdygtig.
Du kan se vores produktlink for flere detaljer:Høj-kobberfolie og kulstofbelagt folie, der bruges til AI-computerkraft
Ved en korsvej: Fire grundlæggende tendenser, der omdefinerer materielle standarder
Den nuværende transformation af præcisionselektronikindustrien kredser om fire store tendenser, der hver stiller strenge, ikke{0}}omsættelige krav til kobberlegeringer:
- Enhedsudtynding og højere integration – Smartenheder og mikro-sensorer bliver ultra-kompakte, hvilket øger efterspørgslen efter ultra-tynde kobberlegeringsstrimler (0,03 mm og derunder) med fremragende bøjningsformbarhed og højere styrke for at kompensere for reduceret tykkelse og elastisk genvinding.
- Høj-signaltransmission og lavt tab – Med 5G, AI-terminaler og halvlederemballage, der går ind i højhastighedsdataæraen, er signaltab og transmissionshastigheder kritiske smertepunkter. Kobberlegeringer skal effektivt reducere impedans og signaldæmpning for at sikre langtids-, høj-dataintegritet.
- Barske driftsmiljøer og høj pålidelighed – I bilelektronik, industrielle kontroller og lignende indstillinger skal stik tåle termisk cykling, høj luftfugtighed, korrosion og gentagne parring/afkobling. Dette kræver overlegen modstandsdygtighed over for spændingsafslapning, høj-blødgøringsmodstand ved høj temperatur og korrosionsbestandighed for at opretholde stabil kontaktpålidelighed under svære forhold.
- Præcisionsfremstillingsopgraderinger – Konnektorterminaler bevæger sig mod ultra-fine tolerancer og mikro/nano-tolerancer. Kobberlegeringsstrimler skal opfylde mikron- eller endda under-mikron krav til overfladeruhed, fladhed og dimensionelle tolerancer, samtidig med at de tilbyder fremragende prægnings-, bøjnings- og pletteringsydelse til automatiserede, intelligente produktionslinjer.
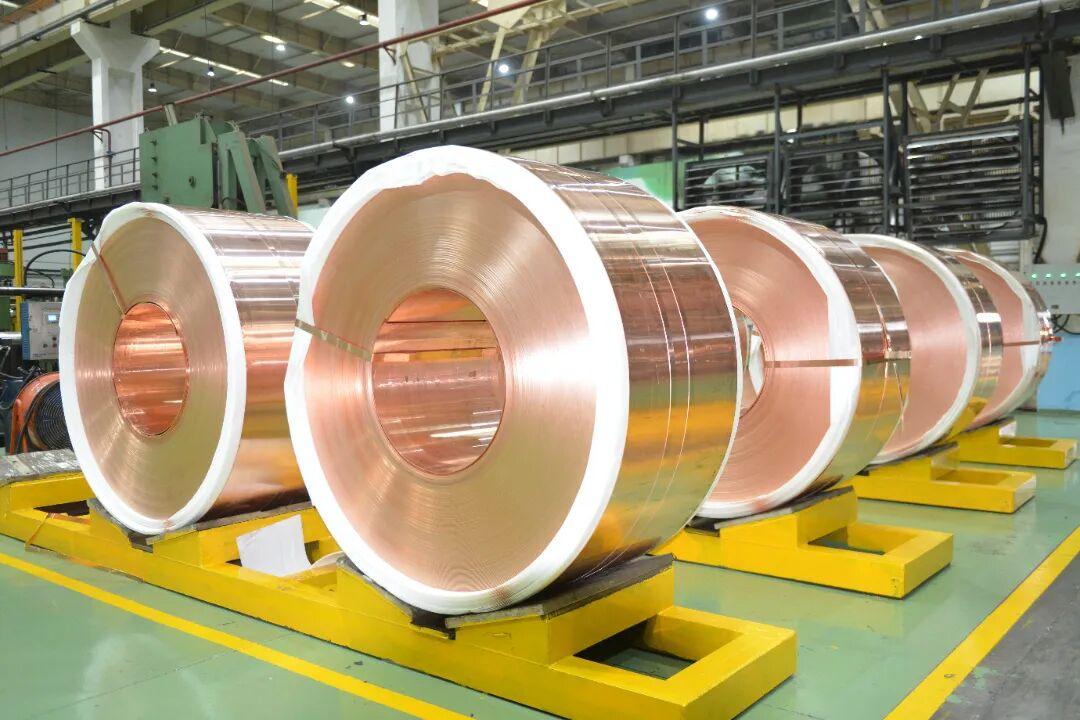
Copper Strip Industry Review
I 2025 viste den globale kobberstrimmelindustri nye tendenser midt i et ustabilt makroøkonomisk miljø. Globalt har AI-computerkraft og relateret infrastrukturkonstruktion øget forventningerne til efterspørgslen efter forskellige kobber-holdige industriprodukter. Indbygget intelligens og robotteknologi rummer et betydeligt markedspotentiale. Strukturel gen-elektrificering er fortsat stærk, hvor netopgraderinger, ren energi og nye energikøretøjer bliver kerneanvendelsesområder for kobberstrimmelprodukter. Traditionelle elektronik- og infrastrukturmarkeder forbliver stabile og giver solid volumenstøtte.
På den indenlandske efterspørgselsside fungerer traditionelle sektorer som et stabiliserende anker. Vækst i elnetinvesteringer, forbrug af husholdningsapparater og fremstilling af elektronisk information har holdt produktion og salg stabilt i kerneapplikationer, hvilket opvejer fald i fast ejendom og traditionelle biler. Nye industrier driver væksten med stigende efterspørgsel efter lithiumbatterier, NEV'er, fotovoltaiske celler, batterikobberfolie og PV-samleskinner. Grænsesektoren udvides - kerne-AI-industrien har overskredet en trillion RMB i værdi.
Når man ser på specifikke applikationer, har stigende NEV-penetration på L2--niveau og 800V-platformindførelse drevet efterspørgslen efter kobberlegeringer i høj-hastigheds- og-højspændingsstik. Kinas halvlederindustri har forladt den forrige cyklus og er gået ind i en ny vækstfase, hvilket skaber muligheder for moden emballage og øger efterspørgslen efter IC-leadrammer. I mellemtiden har den hurtige udvikling inden for kunstig intelligens og robotteknologi fremmet efterspørgslen efter kobber-baserede legeringsstrimler til højhastigheds kobberkabelkonnektorer, hvilket åbner nye vækstmuligheder. I 2025 forblev Kinas samlede produktion af forarbejdede kobbermaterialer stabil, hvilket viser industriens modstandsdygtighed i et komplekst økonomisk miljø.
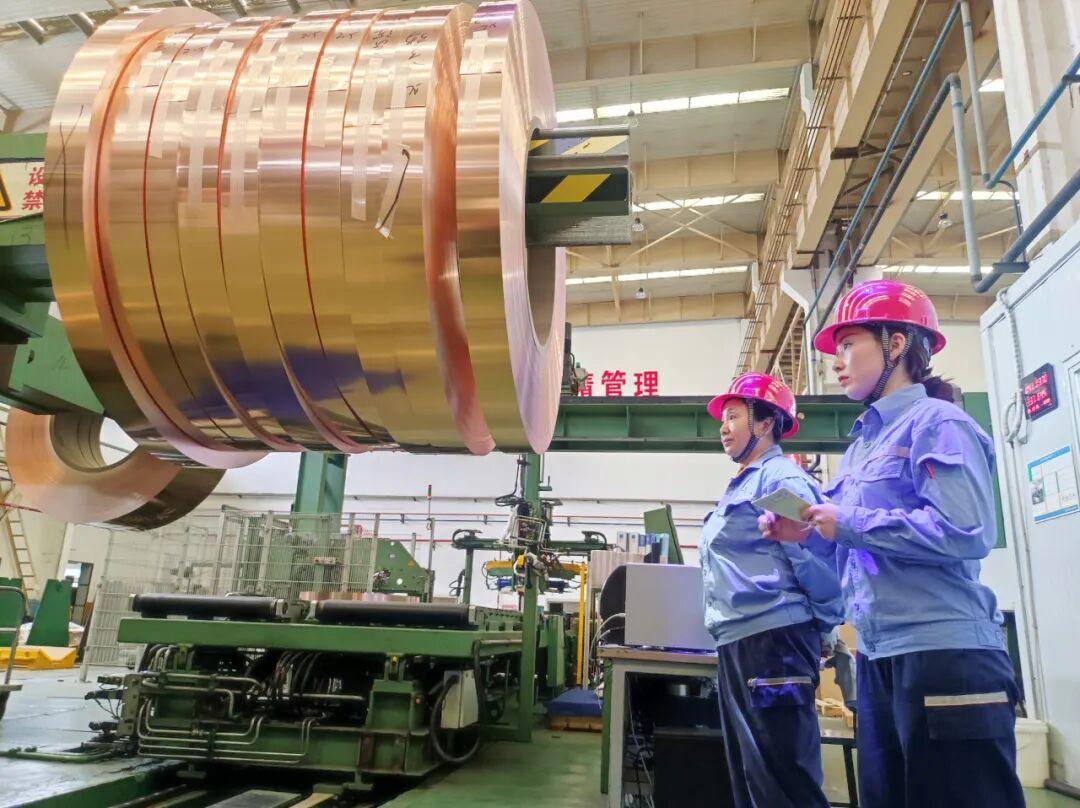
Kobberlegering teknologiinnovation
Elektronikindustrien bevæger sig mod højere integration, højere tæthed, højere pålidelighed og lavere tab, med stigende varme- og strømudfordringer. Som det centrale grundmateriale for elektroniske komponenter bestemmer kobberlegeringsydelsen direkte slutproduktets-konkurrenceevne. Industriens krav er opgradering til høj ydeevne, høj præcision og høj tilpasningsevne.
De fire ovenstående tendenser (enhedsudtynding, høj-transmission, barske miljøer og præcisionsfremstilling) stiller hver især strenge nye krav til kobberlegeringer, som beskrevet tidligere.
Stigende efterspørgsel efter høj-kobberlegeringsstrimler
Det globale udbud-efterspørgselsgab for høj-kobberplade/-strimmel, ultra-tynd kobberfolie og specialkobberlegeringer bliver ved med at blive større. På nøgleområder som halvledere og avanceret elektronik stiger lokaliseringshastigheden for high-kobbermaterialer støt. Den kraftige stigning i konstruktion af AI-datacenter (AIDC) har udløst en eksplosiv vækst i efterspørgslen efter høj-præcisions-kobberstrimler. Siden 2026 har efterspørgslen efter high-kobbermaterialer allerede nået kapacitetsloftet for indenlandske kobberprocessorer. Bag denne efterspørgsel er den stærke tiltrækning fra{11}}højhastighedsforbindelseskernematerialer, der bruges i AI-servere, datacentre og relaterede områder. Ved at udnytte deres tekniske ekspertise har nogle indenlandske kobberprocessorer allerede lagt materialeløsninger på tværs af flere AI-computerkæder, der dækker højhastighedskonnektorer, kommunikationsafskærmning, væskekøling og strømforsyning/distribution til computere.
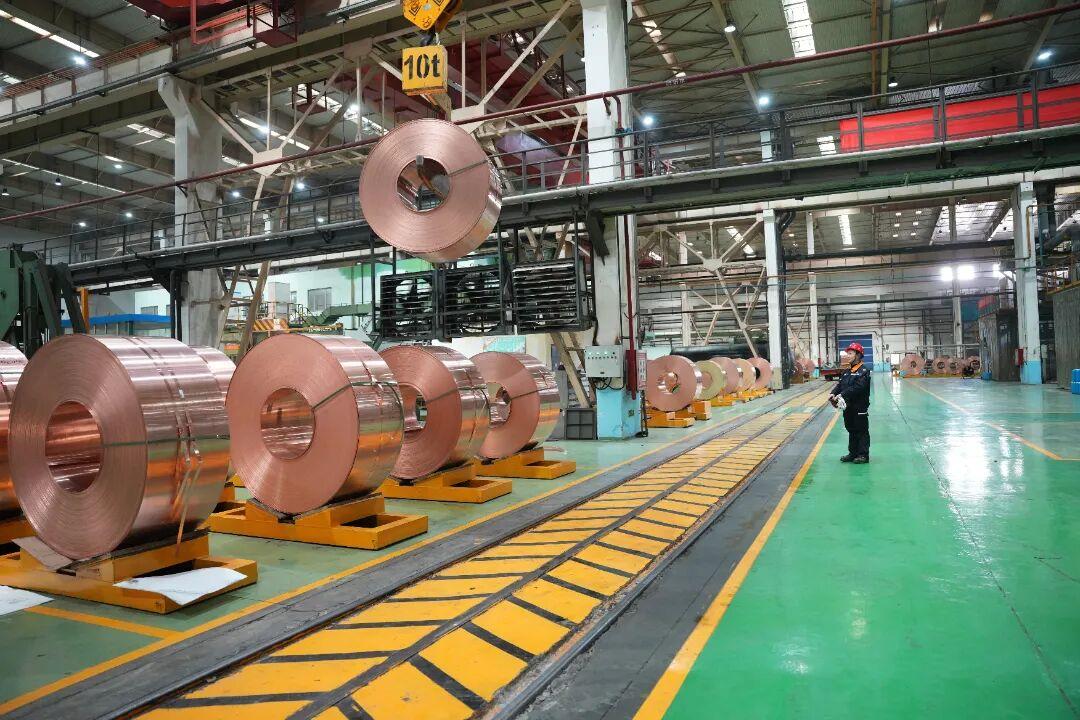
AI-Bemyndiget R&D: Fra laboratorium til produktion hurtigere
Nye industrier er de vigtigste drivkræfter for efterspørgslen. Hurtig ekspansion inden for kunstig intelligens, datacentre og NEV'er har ført til en kraftig stigning i efterspørgslen efter high-kobberprodukter som strimler og ultra-tynd folie. Indenlandske kobberlagre forbliver relativt lave, hvilket understøtter høje kobberpriser. Brancheprognoser forudsiger, at Kinas NEV-kobberforbrug vil nå 1,84 millioner tons i 2026 og overstige 2 millioner tons i 2027. Det globale datacenterforbrug af kobber forventes at nå op på 740.000 tons i 2026 og 1,3 millioner tons i 2028 med et vedvarende udbudsefterspørgselsgab{14.
Midt i dette stærke marked accelererer kobberprocessorer deres transformation og flytter upmarket. Over for høje kobberpriser og intens konkurrence øger virksomheder F&U-investeringerne og fokuserer på høj-værditilvækst-produkter såsom ultra-tynd folie og speciallegeringer. Adskillige indenlandske firmaer har allerede reduceret kobberfolietykkelsen fra 6μm til 3,5μm, hvilket reducerer forbruget af kobber i batterier med 20-30%. I 1. kvartal steg Kinas produktion af raffineret kobber og kobberprodukter med henholdsvis 9,3 % og 4,0 % år over år. Kobberindustrien skifter fra skalaudvidelse til kvalitetsopgradering, og lokaliseringshastigheden for high{14}}kobberprodukter forbedres støt.
Global fremstilling accelererer mod intelligent, grøn og avanceret-udvikling. Som den grundlæggende teknologi for industriel opgradering påvirker tempoet i ny materialeinnovation direkte konkurrenceevnen i mange downstream-industrier. At fremme integrationen af kunstig intelligens og materialevidenskab er ikke kun en uundgåelig teknisk tendens, men også en kritisk støtte til nationale innovationsdrevne-strategier og forsyningskædesikkerhed.
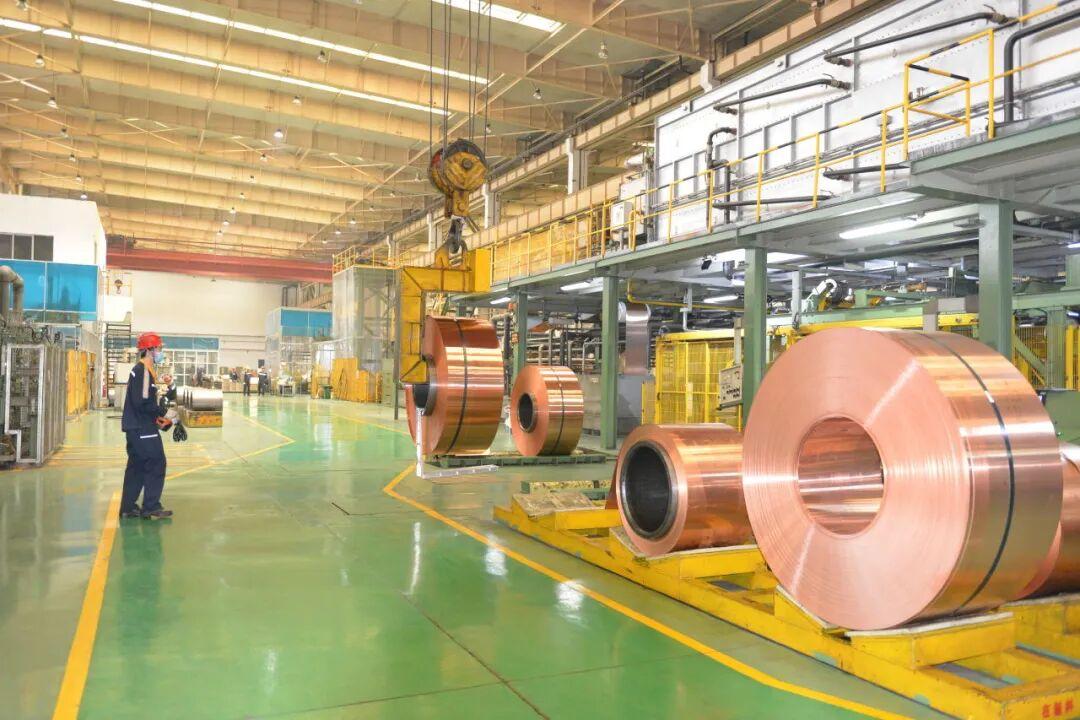
Ringvirkninger af stærk efterspørgsel på kobberpriser
Stærk efterspørgsel kombineret med udbudsbegrænsninger har presset kobberpriserne op. Fra kl. 17.00 den 27. maj handlede LME kobber til $13.638 pr. ton, nær de seneste højder. På den indenlandske front steg Shanghai-kobberkontrakten fra 92.000 RMB/ton i slutningen af marts til næsten 105.000 RMB/ton. År til dato har LME tre-måneders kobberfutures steget næsten 10 %. Driftsforstyrrelser i større kobbermineregioner og svovlforsyningsbegrænsninger på grund af spændinger i Mellemøsten har yderligere strammet udbuddet og presset priserne op.
Opstrøms miner kører med fuld kapacitet. Ved den store Dexing kobbermine i Jiangxi opererer fem elektriske skovle 24/7 og udvinder i gennemsnit 130.000 tons om dagen. Selv lav-malm er blevet økonomisk på grund af høje kobberpriser. Minen forventer at udvinde over 16 millioner tons i år, samtidig med at den øger efterforskningen i de omkringliggende områder og revitaliserer affaldsmalmressourcer. I 1. kvartal oplevede 16 A--aktier kobbervirksomheder et nettooverskud, der kan tilskrives moderselskaber, steg med 81,41 % år over år, hvilket forbedrede industriens rentabilitet markant.
Du kan se vores produktlink for flere detaljer:Høj-kobberlegeringsstrimmel
Ser man frem mod 2026, forventes kobberstrimmelindustrien at opretholde en stabil udvikling. Efterhånden som strategiske nye industrier fortsætter med at vokse, og globale strukturelle ændringer udfolder sig, tilbyder vækst i halvlederindustrien markedsplads og muligheder for indenlandsk substitution. Positive forventninger til NEV'er på L3-niveau og højhastighedsforbindelsesmaterialer sammen med fortsat AI-industriudvidelse vil alle give stærk efterspørgselsstøtte til kobberstrimmelprodukter.
Produkter af rent kobber og høj-kobberlegering forventes at udvide deres anvendelse i områder med høj-ledningsevne. Høj-kobberlegeringsstrimmel og -plade vil tage en større andel i avancerede-applikationer såsom NEV'er, halvlederlederrammer og høj-konnektorer.


